Domain schiffsbautechnik.de kaufen?
Wir ziehen mit dem Projekt
schiffsbautechnik.de um.
Sind Sie am Kauf der Domain
schiffsbautechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiffsbautechnik.de kaufen?
Sind Selbstkosten Stückkosten?
Selbstkosten sind nicht dasselbe wie Stückkosten. Selbstkosten beziehen sich auf die Gesamtkosten, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung anfallen, einschließlich direkter und indirekter Kosten. Stückkosten hingegen beziehen sich auf die Kosten pro hergestellter Einheit, die durch Division der Gesamtkosten durch die Anzahl der produzierten Einheiten berechnet werden. Selbstkosten sind somit die Grundlage für die Berechnung der Stückkosten, aber sie sind nicht identisch. Stückkosten sind ein wichtiger Kennwert für Unternehmen, um die Rentabilität und Wirtschaftlichkeit ihrer Produktion zu analysieren. Es ist daher wichtig, den Unterschied zwischen Selbstkosten und Stückkosten zu verstehen, um fundierte betriebswirtschaftliche Entscheidungen treffen zu können. **
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **

Ähnliche Suchbegriffe für Stückkosten
Top-Angebote
Produkte zum Begriff Stückkosten:
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latenz: Entwicklung und Behandlung, FachbücherDas Latenz-Kind wagt normalerweise den Sprung aus der Familie und beginnt in der Schule zu lernen. Doch in der Latenz offenbaren sich dann Probleme und Konflikte aus vorangegangenen Entwicklungsschritten, die nun psychotherapeutisch bearbeitet werden müssen. Beiträge von: Dieter Bürgin, Yecheskiel Cohen, Manfred Endres, Elke Fietzek, Michael Günter, Hans Hopf, Ellen Lang-Langer, Dagmar Lehmhaus, Nick Midgley, Maria Mögel, Jack Novick, Kerry Kelly Novick, Fernanda Pedrina, Catharina Salamander, Sieglinde Tömmel.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
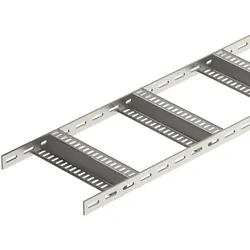
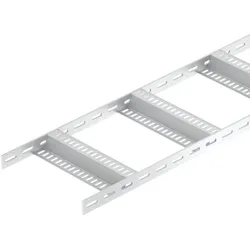
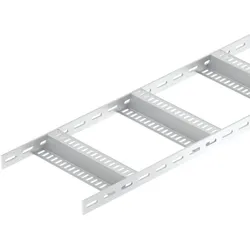
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 A2Ausführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=rostfreier StahlWerkstoffgüte=Edelstahl 304 (1.4301)Oberflächenschutz=unbehandeltFarbe=edelstahlGewicht=3,19 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=2800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=1500 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=500 N/m969,28 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Stückkosten?
Die Stückkosten berechnet man, indem man die Gesamtkosten durch die Anzahl der produzierten Stücke teilt. Dabei werden sowohl die fixen Kosten (z.B. Miete, Gehälter) als auch die variablen Kosten (z.B. Material, Energie) berücksichtigt. Die Stückkosten geben an, wie viel Kosten pro produziertem Stück anfallen. **
-
Was sind die variablen Stückkosten?
Die variablen Stückkosten sind die Kosten, die sich direkt mit der Produktion einer Einheit eines Produkts oder einer Dienstleistung verändern. Sie umfassen beispielsweise Materialkosten, Arbeitskosten und andere variable Kosten, die mit der Produktion zusammenhängen. Je mehr Einheiten produziert werden, desto höher sind die variablen Stückkosten. **
-
Wie werden die variablen Stückkosten berechnet?
Die variablen Stückkosten werden berechnet, indem die Gesamtkosten durch die Anzahl der produzierten Einheiten geteilt werden. Dabei handelt es sich um die Kosten, die direkt von der Produktionsmenge abhängen, wie beispielsweise Materialkosten oder Arbeitskosten. Die variablen Stückkosten können helfen, den Einfluss der Produktionsmenge auf die Kostenstruktur eines Unternehmens zu analysieren. **
-
Werden Stückkosten auch als Selbstkosten bezeichnet?
Ja, Stückkosten werden auch als Selbstkosten bezeichnet. Die Stückkosten sind die Kosten, die auf ein einzelnes Produkt oder eine Dienstleistung entfallen. Sie umfassen sowohl die direkten Kosten (z.B. Material- und Arbeitskosten) als auch die indirekten Kosten (z.B. Gemeinkosten). **
Wie errechnet man die variablen Stückkosten (KV)?
Die variablen Stückkosten (KV) werden berechnet, indem die Gesamtkosten (KG) durch die produzierte Stückzahl (M) geteilt werden. Die Gesamtkosten umfassen sowohl die fixen als auch die variablen Kosten. Die variablen Stückkosten geben an, wie viel Kosten pro produziertem Stück anfallen. **
Wie kommt man auf die variablen Stückkosten?
Wie kommt man auf die variablen Stückkosten? Die variablen Stückkosten werden berechnet, indem die Gesamtkosten, die variabel sind, durch die produzierte Stückzahl geteilt werden. Variable Kosten sind Kosten, die sich direkt mit der Produktion von Gütern oder Dienstleistungen ändern, wie z.B. Materialkosten oder Arbeitskosten. Durch die Berechnung der variablen Stückkosten kann ein Unternehmen feststellen, wie viel es kostet, ein zusätzliches Produkt herzustellen. Dies ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Produkts zu analysieren. **
Top-Angebote
Produkte zum Begriff Stückkosten:
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blide - Mange - Trebuchet: Technik, Entwicklung und Wirkung des Wurfgeschützes im Mittelalter, Fachbücher von Mark FeuerleDas Fachbuch "Blide - Mange - Trebuchet: Technik, Entwicklung und Wirkung des Wurfgeschützes im Mittelalter" von Dr. Mark Feuerle bietet eine umfassende Analyse eines der entscheidendsten Kriegsgeräte des Mittelalters. Der Autor beleuchtet die technische Funktionsweise und die Entwicklung von Wurfmaschinen, die bei Belagerungen und Eroberungen von grosser Bedeutung waren. Durch den Einsatz dieser Maschinen konnten Angreifer Wehranlagen effektiv zerstören und die Verteidiger sowohl physisch als auch psychisch unter Druck setzen. Das Werk geht über technische Aspekte hinaus und behandelt auch die sozialgeschichtliche Bedeutung des Wurfgeschützes sowie die Quellenkritik und die Innovationsgeschichte. Zahlreiche farbige Abbildungen veranschaulichen die Erläuterungen und machen die komplexen Themen zugänglicher. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte der Kriegsführung und die Entwicklung militärischer Technologien im Mittelalter interessieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Selbstkosten Stückkosten?
Selbstkosten sind nicht dasselbe wie Stückkosten. Selbstkosten beziehen sich auf die Gesamtkosten, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung anfallen, einschließlich direkter und indirekter Kosten. Stückkosten hingegen beziehen sich auf die Kosten pro hergestellter Einheit, die durch Division der Gesamtkosten durch die Anzahl der produzierten Einheiten berechnet werden. Selbstkosten sind somit die Grundlage für die Berechnung der Stückkosten, aber sie sind nicht identisch. Stückkosten sind ein wichtiger Kennwert für Unternehmen, um die Rentabilität und Wirtschaftlichkeit ihrer Produktion zu analysieren. Es ist daher wichtig, den Unterschied zwischen Selbstkosten und Stückkosten zu verstehen, um fundierte betriebswirtschaftliche Entscheidungen treffen zu können. **
-
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
-
Wie berechnet man die Stückkosten?
Die Stückkosten berechnet man, indem man die Gesamtkosten durch die Anzahl der produzierten Stücke teilt. Dabei werden sowohl die fixen Kosten (z.B. Miete, Gehälter) als auch die variablen Kosten (z.B. Material, Energie) berücksichtigt. Die Stückkosten geben an, wie viel Kosten pro produziertem Stück anfallen. **
-
Was sind die variablen Stückkosten?
Die variablen Stückkosten sind die Kosten, die sich direkt mit der Produktion einer Einheit eines Produkts oder einer Dienstleistung verändern. Sie umfassen beispielsweise Materialkosten, Arbeitskosten und andere variable Kosten, die mit der Produktion zusammenhängen. Je mehr Einheiten produziert werden, desto höher sind die variablen Stückkosten. **
Ähnliche Suchbegriffe für Stückkosten
-
Latenz: Entwicklung und Behandlung, FachbücherDas Latenz-Kind wagt normalerweise den Sprung aus der Familie und beginnt in der Schule zu lernen. Doch in der Latenz offenbaren sich dann Probleme und Konflikte aus vorangegangenen Entwicklungsschritten, die nun psychotherapeutisch bearbeitet werden müssen. Beiträge von: Dieter Bürgin, Yecheskiel Cohen, Manfred Endres, Elke Fietzek, Michael Günter, Hans Hopf, Ellen Lang-Langer, Dagmar Lehmhaus, Nick Midgley, Maria Mögel, Jack Novick, Kerry Kelly Novick, Fernanda Pedrina, Catharina Salamander, Sieglinde Tömmel.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 A2Ausführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=rostfreier StahlWerkstoffgüte=Edelstahl 304 (1.4301)Oberflächenschutz=unbehandeltFarbe=edelstahlGewicht=3,19 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=2800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=1500 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=500 N/m969,28 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,07 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m442,38 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 200 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=200 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,25 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m517,95 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
Wie werden die variablen Stückkosten berechnet?
Die variablen Stückkosten werden berechnet, indem die Gesamtkosten durch die Anzahl der produzierten Einheiten geteilt werden. Dabei handelt es sich um die Kosten, die direkt von der Produktionsmenge abhängen, wie beispielsweise Materialkosten oder Arbeitskosten. Die variablen Stückkosten können helfen, den Einfluss der Produktionsmenge auf die Kostenstruktur eines Unternehmens zu analysieren. **
-
Werden Stückkosten auch als Selbstkosten bezeichnet?
Ja, Stückkosten werden auch als Selbstkosten bezeichnet. Die Stückkosten sind die Kosten, die auf ein einzelnes Produkt oder eine Dienstleistung entfallen. Sie umfassen sowohl die direkten Kosten (z.B. Material- und Arbeitskosten) als auch die indirekten Kosten (z.B. Gemeinkosten). **
-
Wie errechnet man die variablen Stückkosten (KV)?
Die variablen Stückkosten (KV) werden berechnet, indem die Gesamtkosten (KG) durch die produzierte Stückzahl (M) geteilt werden. Die Gesamtkosten umfassen sowohl die fixen als auch die variablen Kosten. Die variablen Stückkosten geben an, wie viel Kosten pro produziertem Stück anfallen. **
-
Wie kommt man auf die variablen Stückkosten?
Wie kommt man auf die variablen Stückkosten? Die variablen Stückkosten werden berechnet, indem die Gesamtkosten, die variabel sind, durch die produzierte Stückzahl geteilt werden. Variable Kosten sind Kosten, die sich direkt mit der Produktion von Gütern oder Dienstleistungen ändern, wie z.B. Materialkosten oder Arbeitskosten. Durch die Berechnung der variablen Stückkosten kann ein Unternehmen feststellen, wie viel es kostet, ein zusätzliches Produkt herzustellen. Dies ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Produkts zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.