Domain schiffsbautechnik.de kaufen?
Wir ziehen mit dem Projekt
schiffsbautechnik.de um.
Sind Sie am Kauf der Domain
schiffsbautechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiffsbautechnik.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
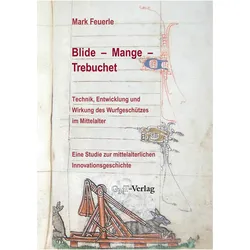
Blide - Mange - Trebuchet: Technik, Entwicklung und Wirkung des Wurfgeschützes im Mittelalter, Fachbücher von Mark FeuerleDas Fachbuch "Blide - Mange - Trebuchet: Technik, Entwicklung und Wirkung des Wurfgeschützes im Mittelalter" von Dr. Mark Feuerle bietet eine umfassende Analyse eines der entscheidendsten Kriegsgeräte des Mittelalters. Der Autor beleuchtet die technische Funktionsweise und die Entwicklung von Wurfmaschinen, die bei Belagerungen und Eroberungen von grosser Bedeutung waren. Durch den Einsatz dieser Maschinen konnten Angreifer Wehranlagen effektiv zerstören und die Verteidiger sowohl physisch als auch psychisch unter Druck setzen. Das Werk geht über technische Aspekte hinaus und behandelt auch die sozialgeschichtliche Bedeutung des Wurfgeschützes sowie die Quellenkritik und die Innovationsgeschichte. Zahlreiche farbige Abbildungen veranschaulichen die Erläuterungen und machen die komplexen Themen zugänglicher. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte der Kriegsführung und die Entwicklung militärischer Technologien im Mittelalter interessieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,07 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m442,38 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 200 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=200 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,25 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m517,95 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter

-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blide - Mange - Trebuchet: Technik, Entwicklung und Wirkung des Wurfgeschützes im Mittelalter, Fachbücher von Mark FeuerleDas Fachbuch "Blide - Mange - Trebuchet: Technik, Entwicklung und Wirkung des Wurfgeschützes im Mittelalter" von Dr. Mark Feuerle bietet eine umfassende Analyse eines der entscheidendsten Kriegsgeräte des Mittelalters. Der Autor beleuchtet die technische Funktionsweise und die Entwicklung von Wurfmaschinen, die bei Belagerungen und Eroberungen von grosser Bedeutung waren. Durch den Einsatz dieser Maschinen konnten Angreifer Wehranlagen effektiv zerstören und die Verteidiger sowohl physisch als auch psychisch unter Druck setzen. Das Werk geht über technische Aspekte hinaus und behandelt auch die sozialgeschichtliche Bedeutung des Wurfgeschützes sowie die Quellenkritik und die Innovationsgeschichte. Zahlreiche farbige Abbildungen veranschaulichen die Erläuterungen und machen die komplexen Themen zugänglicher. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte der Kriegsführung und die Entwicklung militärischer Technologien im Mittelalter interessieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,07 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m442,38 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 200 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=200 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,25 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m517,95 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 300 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=300 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,43 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m544,98 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 500 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=500 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,79 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m645,00 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.